Uber, DiDi y Airbnb: San Lázaro deja en 2027 las mismas retenciones de ISR de 2026
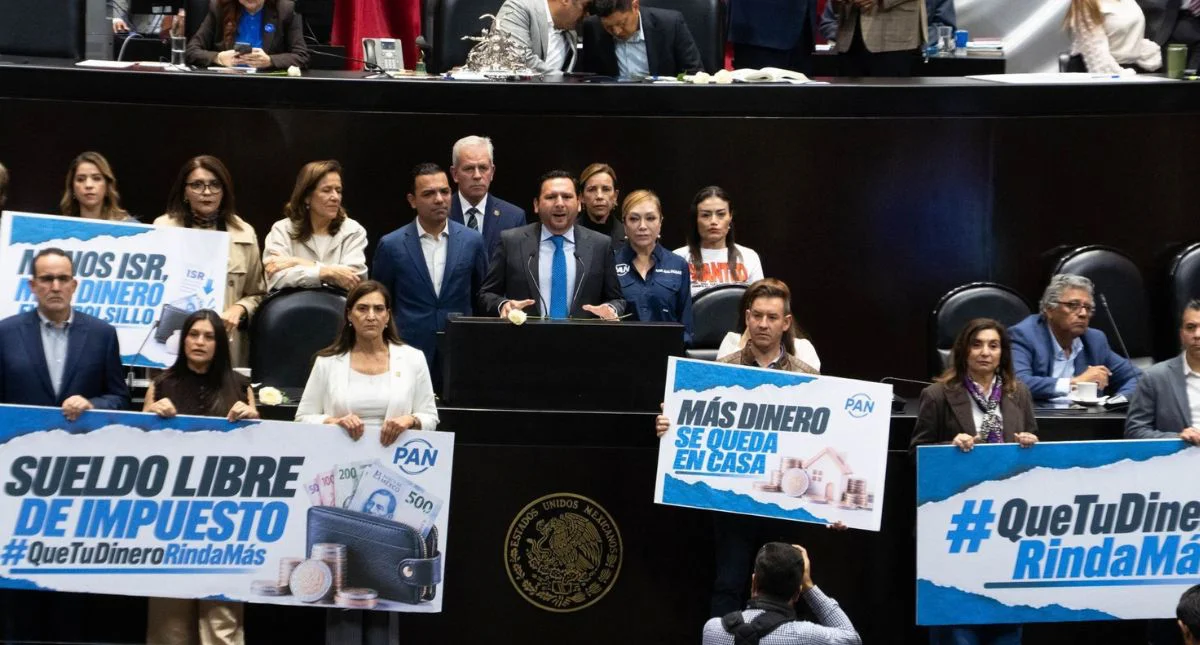
El 2.1% que Uber, DiDi y Rappi descuentan de ISR a choferes y repartidores, y el 4% que Airbnb retiene a sus anfitriones, seguirán sin cambios en 2027. La Cámara de Diputados aprobó en lo general la reforma a la Ley del Impuesto sobre la Renta la noche de ayer, con 349 votos a favor de Morena, PT y PVEM y 118 en contra de PAN, PRI y MC, sin mover las tasas de retención que el artículo 113-A de esa ley fija desde 2021.
La tercera tasa del esquema, la que pagan quienes venden productos o servicios por aplicaciones como Mercado Libre o Amazon, no está en la Ley del ISR sino en la Ley de Ingresos. La ley del ISR marca 1% para esa categoría, pero la Ley de Ingresos de 2026 la sustituyó por 2.5%, y la iniciativa de Ley de Ingresos de la Federación para 2027, que el Ejecutivo envió a San Lázaro el 8 de septiembre, propone repetirla tanto para personas físicas como para empresas, con una retención de 20% de ISR para las empresas que no entreguen su RFC a la plataforma.
En el IVA tampoco hay cambio: con RFC registrado, la plataforma retiene la mitad del impuesto que cobra, es decir, 8 de cada 16 pesos, y sin RFC retiene el 100%. Para el contribuyente que gana hasta 300 mil pesos al año por esta vía, la ley le permite optar por que la retención de ISR cuente como pago definitivo, de modo que la aplicación hace el cálculo y el contribuyente no paga más por esos ingresos.
La votación de la Ley del ISR no terminó esa noche: la Mesa Directiva decretó un receso y la discusión de los artículos reservados se reanudó a las 9:00 horas de hoy. La Ley de Ingresos 2027, por su parte, pasó la Comisión de Hacienda el 13 de octubre con 26 votos a favor y 11 en contra, y su votación en el pleno quedó programada para el mismo miércoles, después de lo cual ambas leyes pasan al Senado.
El cambio de fondo para las aplicaciones no está en las tasas sino en un artículo transitorio de la iniciativa de Ley de Ingresos: los servicios que la Ley Federal del Trabajo considera una relación laboral subordinada no tendrán ese carácter para efectos fiscales. Con eso, repartidores y conductores reconocidos como trabajadores seguirán pagando impuestos en el régimen de plataformas tecnológicas, el que tributa como actividad empresarial, y no como asalariados con recibo de nómina.
¿Desde cuándo cobran impuestos Uber, DiDi y Airbnb?
El régimen de plataformas tecnológicas, que convierte a la aplicación en recaudadora del SAT, arrancó en junio de 2020 con tablas progresivas: la retención iba de 2% a 8% en transporte y de 2% a 10% en hospedaje, según el ingreso mensual de cada conductor o anfitrión. La reforma fiscal publicada en el Diario Oficial de la Federación el 8 de diciembre de 2020 cambió esas tablas por tasas fijas: 2.1% para transporte de pasajeros y entrega de bienes, 4% para hospedaje y 1% para venta de bienes y servicios.
Esas tasas se cobran sobre el ingreso que pasa por la aplicación, sin deducir gasolina, mantenimiento del auto ni comisiones. Un chofer que cobra 10 mil pesos en un mes recibe una retención de 210 pesos de ISR, sin importar cuánto gastó para generar ese ingreso. Si no registra su RFC en la aplicación, la retención sube a 20%, conforme al artículo 113-C de la Ley del ISR.
El 24 de diciembre de 2024, el Diario Oficial publicó la reforma a la Ley Federal del Trabajo que reconoce a repartidores y conductores de aplicación como trabajadores subordinados, con derecho a seguridad social, reparto de utilidades y contrato registrado ante el Centro Federal de Conciliación y Registro Laboral. Entró en vigor el 22 de junio de 2025 y abrió una pregunta que la ley fiscal no respondía: si una persona es trabajadora para la ley laboral, ¿el SAT debe tratar su ingreso como salario?
El SAT ya había contestado esa pregunta con un criterio normativo, el 59/ISR/IVA/N (por confirmar), que mantiene a esos trabajadores en el régimen de plataformas. La iniciativa de Ley de Ingresos 2027 cita ese criterio y propone subirlo a rango de ley, porque un criterio administrativo puede cambiar con una resolución del SAT, mientras que un artículo transitorio aprobado por el Congreso solo cambia con otra ley.
¿Quién gana con que las tasas no se muevan?
La decisión la tomó Hacienda y la ratificó la mayoría de Morena, PT y PVEM, que llevó la Ley de Ingresos por la Comisión de Hacienda en dos horas y con una sola reserva aceptada, ninguna sobre plataformas. Lo que el gobierno protege no es una tasa, sino un mecanismo de cobro: la aplicación retiene, entera al SAT y reporta los datos de cada usuario, de modo que el fisco cobra sin tener que buscar a cada conductor y a cada anfitrión por separado.
El transitorio sobre la relación laboral es la pieza que sostiene ese mecanismo. Si el ingreso de un repartidor se tratara como salario, la plataforma tendría que calcular el ISR con la tarifa de sueldos, como cualquier patrón, y el cobro dejaría de ser un porcentaje fijo sobre lo facturado. El Estado reconoce al trabajador ante el IMSS y la Secretaría del Trabajo, pero ante el SAT lo deja como empresario de sí mismo.
Para el chofer o el anfitrión, la cuenta de 2027 será la misma de 2026, lo que también significa que el cobro sobre el ingreso bruto, sin descontar gastos, sigue en pie. En la discusión del paquete fiscal, la oposición concentró sus críticas en el endeudamiento de 1.7 billones de pesos y en los límites a las deducciones de las empresas.
La última palabra la tiene el Senado, donde Morena y sus aliados también tienen mayoría. Por mandato de la Ley Federal de Presupuesto y Responsabilidad Hacendaria, la Ley de Ingresos debe quedar aprobada por la Cámara de Diputados a más tardar el 20 de octubre y por el Senado a más tardar el 31 de octubre, de modo que el chofer de aplicación sabrá antes de noviembre si su retención de enero es la misma de hoy.
Hechos clave
- El 13 de octubre, el pleno de la Cámara de Diputados aprobó en lo general la reforma a la Ley del ISR 2027 con 349 votos a favor y 118 en contra.
- Las retenciones de 2.1% para Uber, DiDi y Rappi y de 4% para Airbnb están en el artículo 113-A de la Ley del ISR y no cambian desde 2021.
- La retención de 2.5% por venta de bienes y servicios en plataformas viene de la Ley de Ingresos; la iniciativa 2027 la repite para personas físicas y empresas, con 20% para empresas sin RFC.
- La Comisión de Hacienda aprobó la Ley de Ingresos 2027 el 13 de octubre con 26 votos a favor y 11 en contra; el pleno la vota el 14 de octubre.
- La iniciativa de Ley de Ingresos 2027 propone que la relación laboral reconocida por la reforma de 2024 no convierta a repartidores y choferes en asalariados ante el SAT.


Ley de Economía Digital: ¿Cuáles serán los servicios que ya no recibirán efectivo?

Tasa Banxico en 6.5% y Fed al alza: por qué México no siguió a Washington

¿Qué pasó con el Fonden? Así decide SHCP cuánto dinero se gasta tras un huracán

Presupuesto de Egresos 2027 reparte 10.5 billones sin nuevos impuestos y deuda

Paquete Económico 2027: sin impuestos nuevos, pero con cuotas del IEPS que suben

Revisión del T-MEC: qué decide, qué cambió el 1 de julio y hasta cuándo sigue vigente

Paquete Económico 2027: Hacienda prevé 264 mil mdp de IEPS saludable sin subir tasas

Plan Cero Ocio: cómo trabajan gratis los presos de Bukele en El Salvador

Modelo Nayib Bukele: cuando la región cede a la tentación de la mano dura

Academia policial en Querétaro: el estado paga 30 mdp y EE.UU. pone el programa

¿Qué dice la Ley de Seguridad Nacional sobre los agentes extranjeros en México?